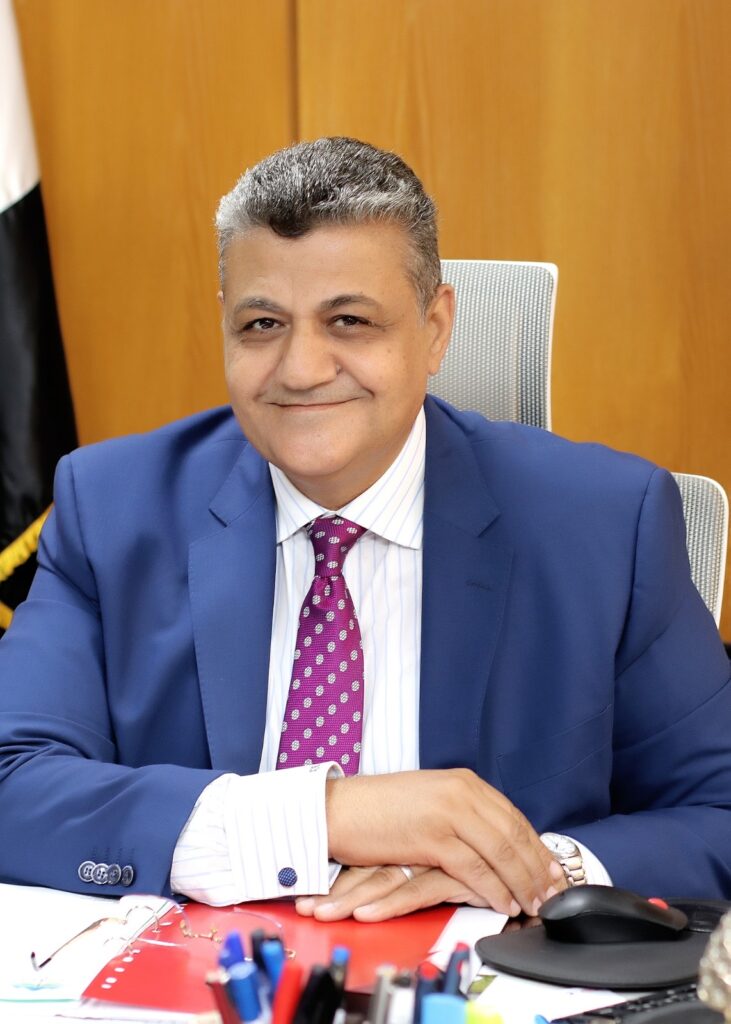
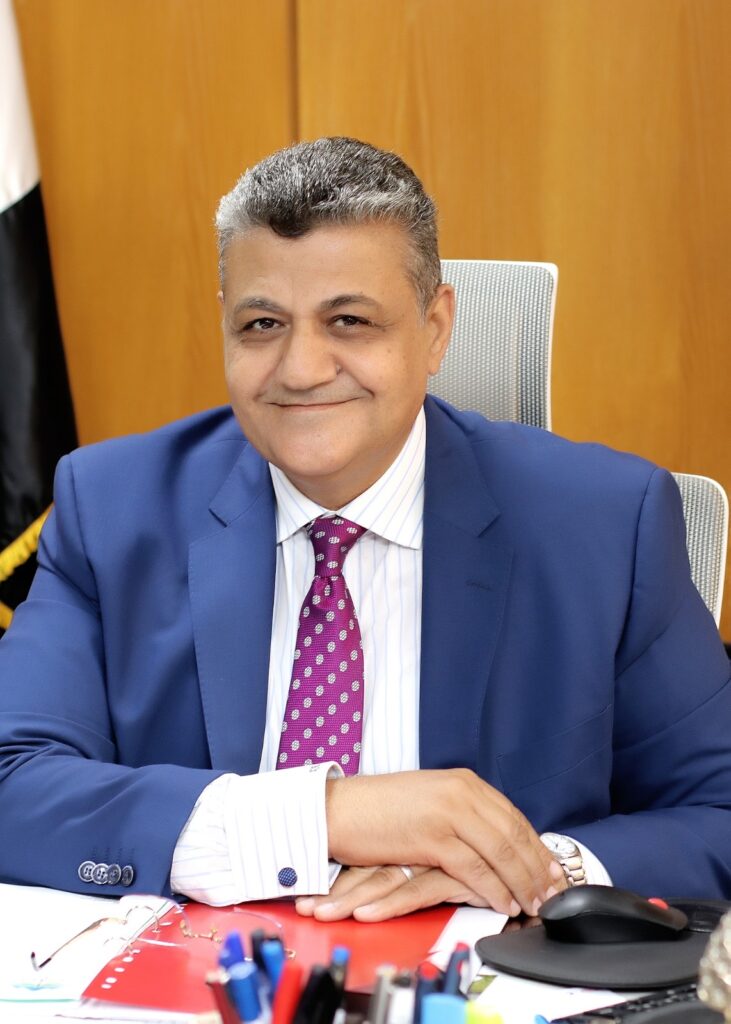
خالد عبد الصادق نائب رئيس مجلس الادارة والعضو المنتدب لشركة المهندس للتامين : ان بناء صناعة تامين قوية تتطلب الاستثمار في المعرفة والتكنولوجيا والعنصر البشرى

بمناسبة ملتقى شرم الشيخ الثامن للتأمين وإعادة التأمين
يشهد قطاع التأمين تحولات متسارعة في ظل المتغيرات الاقتصادية والجيوسياسية، وارتفاع تكاليف الإصلاح والتعويضات، وتزايد أهمية إدارة المخاطر وإعادة التأمين والتحول الرقمي. وفي هذا الحوار، يتناول الأستاذ خالد عبد الصادق، نائب رئيس مجلس الإدارة والعضو المنتدب لشركة المهندس للتأمين، أداء الشركة خلال النصف الأول من عام 2026، ومستهدفاتها، ورؤيتها للتعامل مع المخاطر المستجدة، إلى جانب تطورات سوق التأمين المصري وأهمية ملتقى شرم الشيخ.
1. كيف تقيّمون أداء شركة المهندس للتأمين خلال النصف الأول من عام 2026؟
حققنا أداءً إيجابيًا خلال النصف الأول من العام، سواء على مستوى حجم الأقساط أو مؤشرات الربحية والاستثمارات. فقد ارتفعت الأقساط إلى نحو 1.04 مليار جنيه، مقابل 813.9 مليون جنيه خلال الفترة المقارنة، بمعدل نمو بلغ 27.5%، وهو ما يعكس قدرة الشركة على تحقيق معدلات نمو أعلى من متوسط نمو السوق خلال الفترة نفسها.
كما ارتفع فائض النشاط التأميني إلى نحو 167 مليون جنيه، بمعدل نمو 24%، وصافي الربح إلى نحو 117 مليون جنيه، بمعدل نمو 28.7%. وجاء هذا النمو في الأساس من زيادة حجم الأعمال، أي عملاء جدد وأعمال جديدة وتوسع مع العملاء الحاليين، وتعكس هذه المؤشرات تحسن الأداء التشغيلي.
2. وماذا عن تطور التعويضات والاستثمارات والمركز المالي للشركة؟
بلغت التعويضات المسددة خلال النصف الأول من عام 2026 نحو 633 مليون جنيه، مقابل 353 مليون جنيه خلال الفترة المقارنة. ونحن ننظر إلى التعويضات باعتبارها جوهر الالتزام التأميني تجاه العملاء، لذلك نحرص على سرعة التسوية وفقًا لشروط الوثائق، مع الحفاظ في الوقت نفسه على كفاءة إدارة المطالبات والحد من الممارسات غير الفنية.
وعلى صعيد الاستثمار، بلغ حجم المحفظة الاستثمارية نحو 2.8 مليار جنيه بنهاية يونيو 2026، مقابل نحو 2.4 مليار جنيه بنهاية عام 2025، كما ارتفع دخل الاستثمارات إلى نحو 198.5 مليون جنيه، مقابل 164.6 مليون جنيه، بمعدل نمو يقارب 20.6%.
وبلغت حقوق المساهمين نحو 1.196 مليار جنيه بنهاية يونيو 2026، بما يدعم قدرة الشركة على مواصلة نشاطها والتعامل مع التزاماتها.
3. ما أبرز مستهدفات الشركة خلال عام 2026؟
تستهدف الشركة الوصول بإجمالي الأقساط إلى نحو 2.2 مليار جنيه بنهاية عام 2026، مقارنة بنحو 1.751 مليار جنيه خلال عام 2025، إلى جانب العمل على زيادة حجم المحفظة الاستثمارية إلى نحو 3 مليارات جنيه. وقد حققنا خلال النصف الأول ما يقرب من 47% من مستهدف الأقساط السنوي، وهو ما يجعل النصف الثاني فترة مهمة لاستكمال المستهدفات.
وتقوم خطتنا لزيادة الحصة السوقية والتوسع على ثلاثة مسارات: منتجات جديدة تلبي احتياجات لم تُغطَّ بما يكفي، وقنوات بيع أوسع، وخدمة أسرع وأجود. أصبح التحول الرقمي والتطور التكنولوجي يتيحان للشركة الوصول إلى شرائح أوسع من العملاء وفي نطاقات جغرافية أكبر، دون أن يكون التوسع مرتبطًا بالضرورة بزيادة عدد الفروع.
أما زيادة الحصة السوقية فهي أحد أهدافنا، ولكننا نسعى إلى تحقيقها بصورة مدروسة، مع الحفاظ على جودة المحفظة التأمينية والربحية الفنية.
ولا ننظر إلى النمو باعتباره زيادة رقمية في حجم الأقساط فقط؛ فالأولوية هي تحقيق عائد فني واستثماري مستدام.
4. كيف توازنون بين التوسع في الأقساط وتحقيق الربحية الفنية؟
التوازن بين النمو والربحية من أهم أولوياتنا. فالمنافسة السعرية غير المدروسة قد تؤدي إلى زيادة حجم الأقساط على المدى القصير، لكنها تخلق ضغوطًا على النتائج الفنية عند ظهور المطالبات.
ونعتمد في ذلك مبدأً واحدًا: أن يكون التسعير قائمًا على التقييم الفني الدقيق لطبيعة الخطر وحجمه ودرجة احتمالية تحققه.، فندرس طبيعة كل خطر وسجل الخسائر وإجراءات الوقاية وحدود الاحتفاظ المناسبة ومدى توافر الإعادة. ونتعامل بحذر أكبر مع المنشآت التي لا تمتلك أنظمة وقاية كافية، لأن الوقاية أقل كلفة بكثير من الخسائر، كما أن التسعير الفني هو ما يحافظ على قبول معيدي التأمين للمخاطر.
وفي هذا الإطار نجري تعديلًا تدريجيًا ومدروسًا في التسعير في بعض الفروع بما يواكب التضخم وتكلفة إعادة التأمين، لأن التسعير السليم هو ما يحمي قدرة الشركة على دفع التعويضات، وذلك في ظل المنافسة السعرية الشديدة التي يشهدها السوق.
تتبنى الشركة استراتيجية تقوم على تنويع محفظتها التأمينية والحد من تركزها في فرع أو نشاط بعينه، من خلال تحقيق توازن مدروس بين مختلف فروع التأمين، وفقًا لطبيعة الأخطار ومستويات الاحتفاظ المناسبة. ونحرص على أن يكون هذا التنوع قائمًا على أسس فنية سليمة، بما يعزز استقرار المحفظة ويحد من تأثير الخسائر الكبيرة أو المتزامنة.، مع مراجعة شروط التغطيات وحدود المسؤولية والاستثناءات بما يتناسب مع طبيعة كل نشاط. هدفنا ليس مجرد إصدار وثائق أكثر، وإنما بناء محفظة تأمينية سليمة وقادرة على الاستمرار.
5. ما القطاعات أو الأخطار التي تحظى باهتمام الشركة في المرحلة الحالية؟
نهتم بالقطاعات التي تتطلب خبرة فنية وقدرة على تقييم الأخطار، ومنها تأمينات الممتلكات والتأمينات الهندسية والصناعية والنقل والحريق والمسؤوليات، وقد نجحت الشركة مؤخرًا في جذب وإسناد عدد من العمليات التأمينية الكبيرة في هذه الفروع، بما عزز حضورها ومكانتها في السوق.. وهذه الأنشطة ترتبط بدرجة كبيرة بحركة الاستثمار والمشروعات، لكنها في الوقت نفسه تتطلب معاينات دقيقة، وتسعيرًا فنيًا، ومتابعة مستمرة لإجراءات السلامة.
ونعمل على تطوير حلول تأمينية تتناسب مع احتياجات العملاء وطبيعة أنشطتهم، مع عدم إغفال المنتجات المتخصصة التي تفتح مجالات جديدة للسوق. وفي إطار توجه الشركة نحو تطوير منتجات تأمينية متخصصة، أطلقنا مؤخرًا منتجين جديدين لتأمين الحيوانات الأليفة: الأولى للعلاج الطبي، وتغطي الكشف والعلاج البيطري والإقامة بالمستشفيات البيطرية والعمليات والأشعة والتحاليل، والثانية للمسؤولية المدنية عن الإصابات البدنية الناتجة عن الحيوان، وتغطي المسؤولية القانونية. وهما متاحتان الآن عبر خدمة العملاء والفروع والقنوات الرقمية.
6. إلى أي مدى أثرت التوترات الجيوسياسية على صناعة التأمين، وما انعكاس ذلك على السوق المصري؟
أصبحت المتغيرات الجيوسياسية عاملًا مؤثرًا في بيئة المخاطر العالمية، بسبب انعكاساتها على سلاسل الإمداد والطاقة والنقل والتجارة، فضلًا عن تأثيرها في معدلات التضخم وتكاليف الإصلاح والتعويضات. كما أن تداخل المخاطر قد يؤدي إلى وقوع خسائر متزامنة في أكثر من سوق أو قطاع.
وبالنسبة إلى السوق المصري، فإن تأثير هذه التطورات يختلف باختلاف طبيعة النشاط التأميني ودرجة ارتباطه بالأسواق الخارجية، إلا أن انعكاساتها تظهر بصورة غير مباشرة من خلال تكلفة إعادة التأمين والضغوط التضخمية على المطالبات وتقلبات عوائد الاستثمار.
ولذلك نتعامل مع هذه التطورات بحذر، مع متابعة مستمرة للأسواق العالمية وتقييم انعكاساتها على الأخطار التي نقوم بتغطيتها.
7. هل تتوقعون تغيرًا في أسعار وشروط التغطيات التأمينية نتيجة هذه التطورات؟
من الطبيعي أن تنعكس زيادة تكلفة الأخطار أو إعادة التأمين على شروط التغطية وأسعارها، خصوصًا في القطاعات الأكثر تعرضًا للمخاطر، مثل المشروعات الكبرى والطاقة والنقل. وقد نشهد مراجعة تدريجية للأسعار وحدود الاحتفاظ، إلى جانب اهتمام أكبر بتفاصيل الاستثناءات وشروط التغطية المرتبطة بالحرب والعقوبات والمخاطر السياسية.
لكن الأمر لا يعني زيادة عامة أو موحدة في الأسعار؛ فالتسعير يرتبط بطبيعة الخطر وموقعه ومدى توافر الطاقة الإعادية. وكلما كان العميل ملتزمًا بمعايير الوقاية وإدارة المخاطر، انعكس ذلك إيجابيًا على تقييم الخطر وشروط التأمين المتاحة له.
8. هل تغيرت احتياجات العملاء في ظل حالة عدم اليقين الحالية؟
نلاحظ تزايد اهتمام العملاء بفهم نطاق الحماية الفعلي، وليس فقط الحصول على وثيقة بأقل تكلفة. وأصبح هناك اهتمام أكبر باستمرارية الأعمال وإدارة الأزمات والمخاطر السيبرانية، إلى جانب التغطيات التقليدية.
كما أن الشركات ذات الأنشطة الدولية أو سلاسل الإمداد الممتدة قد تحتاج إلى دراسة تغطيات متخصصة للمخاطر السياسية أو العنف السياسي ومخاطر الحرب، وفقًا لطبيعة النشاط والأسواق التي تعمل بها.
ومن جانبنا، نحرص على الحوار مع العملاء لفهم احتياجاتهم التشغيلية وتقديم التغطية المناسبة، مع توضيح حدود الوثيقة واستثناءاتها بصورة واضحة.
9. ما أهمية إعادة التأمين في هذه المرحلة؟ وهل تتجهون إلى تنويع اتفاقياتكم؟
إعادة التأمين شريك استراتيجي لشركات التأمين، فهي تتيح توزيع الأخطار الكبيرة، وتعزز القدرة الاستيعابية، وتساعد على حماية المركز المالي من الخسائر الاستثنائية. وتزداد أهميتها في ظل ارتفاع تكلفة الأخطار وتغير شهية معيدي التأمين عالميًا.
نولي اهتمامًا كبيرًا لاختيار شركاء إعادة التأمين وفقًا لمعايير الملاءة والتصنيف الائتماني والخبرة والقدرة على الوفاء بالالتزامات، إلى جانب دراسة سجل التعاملات وسرعة تسوية المطالبات ومدى استقرار العلاقات معهم.، مع العمل على تنويع مصادر الإعادة وتحديد حدود الاحتفاظ بما يتناسب مع طبيعة محفظة الشركة.
كما أن تعزيز قدرات إعادة التأمين الإقليمية والتعاون بين الأسواق يمكن أن يدعم الاحتفاظ بجزء أكبر من الأخطار داخل المنطقة، متى توافرت الأطر الفنية والتنظيمية المناسبة.
10. كيف ترون أهمية الوقاية من الحرائق والحوادث الصناعية، ودور شركات التأمين في هذا الملف؟
دور التأمين لا ينبغي أن يبدأ بعد وقوع الحادث فقط، بل يجب أن يمتد إلى ما قبل الخسارة من خلال نشر ثقافة الوقاية وإدارة المخاطر. فالحد من احتمالات الحريق أو الحوادث الصناعية يحمي الأرواح والمنشآت واستمرارية الإنتاج، ويحقق مصلحة مشتركة للعميل وشركة التأمين والاقتصاد.
ومن المهم دعم التعاون بين شركات التأمين والقطاع الصناعي والجهات المعنية، وتطوير قواعد بيانات موثوقة عن الحوادث وأسبابها ومواقعها وحجم خسائرها، مع مراعاة سرية بيانات المنشآت. ويمكن الاستفادة من هذه البيانات في تحديد الأنماط المتكررة ووضع برامج وقائية وتدريب العاملين، إلى جانب التأكد من التطبيق الفعلي لاشتراطات الوقاية والسلامة داخل المنشآت، وعدم الاكتفاء بمجرد تضمينها ضمن شروط التغطية التأمينية
.11. ما دور التحول الرقمي والذكاء الاصطناعي في تطوير خدمات التأمين؟
أصبح التحول الرقمي عنصرًا أساسيًا في تحسين تجربة العميل ورفع كفاءة العمليات. فهو يساعد على تسهيل استقبال الطلبات والاستفسارات، وتسريع تداول البيانات، وتحسين متابعة المطالبات، وتوفير معلومات أدق للإدارة عند اتخاذ القرار.
كما يمكن توظيف أدوات تحليل البيانات والذكاء الاصطناعي في دعم الاكتتاب واكتشاف أنماط الاحتيال وتحليل سلوك المطالبات. ومع ذلك، فإننا ننظر إلى الذكاء الاصطناعي باعتباره أداة داعمة للقرار وليست بديلًا عن الخبرة الفنية والحكم المهني، خاصة في القرارات الاكتتابية وتسوية المطالبات التي تتطلب تقييمًا متخصصًا.
ومع ذلك، فإن نجاح هذه الأدوات يعتمد على جودة البيانات وتكامل الأنظمة ووجود كوادر قادرة على استخدامها. كما يجب أن يصاحب التوسع الرقمي اهتمام متزايد بالأمن السيبراني وحماية بيانات العملاء واستمرارية الأعمال.
12. كيف تقيّمون أثر قانون التأمين الموحد رقم 155 لسنة 2024 على السوق؟
يمثل قانون التأمين الموحد خطوة مهمة نحو بناء إطار تشريعي أكثر تكاملًا وتنظيمًا للقطاع، وتعزيز الحوكمة والملاءة المالية وحماية حقوق المتعاملين. كما يدعم تطوير الممارسات الرقابية ورفع كفاءة الشركات، بما يساعد على بناء سوق أكثر قدرة على مواجهة المخاطر والتغيرات.
والمرحلة الحالية تتطلب من الشركات مواصلة التكيف مع المتطلبات التنظيمية، وتطوير نظم الحوكمة وإدارة المخاطر والالتزام، وعدم النظر إلى القانون باعتباره مجرد متطلبات إجرائية، بل فرصة لتحسين جودة الأداء وتعزيز ثقة العملاء.
13. ما دور المجمعات التأمينية (العشرية والمصرية للتأمين الإلزامي على المركبات) وأبرز ملفات تطويرها؟
تلعب المجمعات التأمينية دورًا مهمًا في تجميع وإدارة بعض الأخطار التي تتطلب طبيعة خاصة من التنظيم والتعاون بين شركات التأمين، كما تسهم في توفير الحماية التأمينية للمسؤوليات المدنية المرتبطة ببعض الأنشطة والمركبات، وهو ما يمنحها دورًا مهمًا في دعم استقرار السوق وحماية حقوق المتعاملين.
وأهم ما يحتاج إلى تطوير: العمل على رقمنة العمليات، ورفع كفاءة إدارة المطالبات وتسريع التسويات، وتطوير قواعد البيانات، وتعزيز الشفافية والحوكمة في العلاقة بين المجمعات والشركات الأعضاء.
14. ما أبرز التحديات والفرص التي يشهدها سوق التأمين المصري حاليًا؟
من أبرز التحديات: الحفاظ على التوازن بين المنافسة السعرية والربحية الفنية، وارتفاع تكاليف الإصلاح والتعويضات، وضغوط إعادة التأمين، ومتطلبات التطوير التكنولوجي والأمن السيبراني. كما تظل الحاجة قائمة إلى توافر بيانات أكثر دقة تساعد الشركات على تسعير الأخطار بصورة علمية.
وفي المقابل، يضم السوق فرصًا كبيرة، أبرزها المشروعات القومية الكبرى في الطاقة والصناعة والبنية التحتية، والتقدم الرقمي، وتحسن الإطار التشريعي والرقابي.
وتشير البيانات المتاحة إلى أن حجم أقساط السوق ارتفع خلال النصف الأول من عام 2026 إلى نحو 65.7 مليار جنيه، مقابل 56.8 مليار جنيه خلال الفترة المقارنة، بمعدل نمو يقارب 15.7%. ولزيادة مساهمة التأمين في الاقتصاد، يلزم تطوير المنتجات وتوسيع قنوات التوزيع وتحسين تجربة العميل.
15. كيف يمكن زيادة الوعي التأميني والوصول إلى شرائح جديدة من العملاء؟
زيادة الوعي تتطلب تبسيط الرسالة التأمينية وربطها باحتياجات الناس والشركات اليومية، مع توضيح ما تغطيه الوثيقة وما لا تغطيه، وتقديم منتجات مرنة تتناسب مع مستويات الدخل وطبيعة الأنشطة.
كما أن تنويع قنوات التوزيع، سواء من خلال الفروع أو شركات الوساطة التأمينية والوسطاء الأفراد أو الشراكات والمنصات الرقمية، يساهم في الوصول إلى شرائح أوسع. ونعتبر شركات الوساطة التأمينية والوسطاء شركاء استراتيجيين في تنمية أعمال الشركة، ونحرص على بناء علاقات مهنية مستدامة معهم، بالتوازي مع تنمية المبيعات المباشرة والقنوات الرقمية، بما يحقق التكامل بين مختلف قنوات التوزيع.، وفي الوقت نفسه ننمّي المبيعات المباشرة والقنوات الرقمية بهدف التكامل بين القنوات وليس إحلال قناة محل أخرى.
ومن المهم أن تكون تجربة العميل واضحة وسهلة في جميع مراحلها، بدءًا من طلب العرض وإصدار الوثيقة، مرورًا بخدمة ما بعد البيع، وانتهاءً بتسوية المطالبة. فالثقة تُبنى من خلال الالتزام الفعلي وقت الحاجة إلى التعويض.
16. ما أهمية ملتقى شرم الشيخ الثامن للتأمين وإعادة التأمين بالنسبة إلى القطاع؟
يمثل الملتقى منصة مهمة لتبادل الخبرات وفتح قنوات التواصل بين شركات التأمين وإعادة التأمين والجهات الرقابية والخبراء من الأسواق المختلفة.
وتزداد أهمية هذه اللقاءات في ظل التغيرات المتلاحقة التي يشهدها القطاع، لأنها تتيح مناقشة التحديات المشتركة، والتعرف على الاتجاهات العالمية، وبحث فرص التعاون وتطوير المنتجات والقدرات الفنية.
كما أن استضافة مثل هذه الفعاليات في شرم الشيخ تعزز حضور السوق المصري على خريطة اللقاءات الإقليمية والدولية، وتوفر فرصة لإبراز تطور القطاع وما يمتلكه من فرص للنمو.
17. ما الرسالة التي تودون توجيهها في ختام هذا الحوار؟
صناعة التأمين تقوم في الأساس على الثقة والقدرة على الوفاء بالالتزامات، ولذلك فإن مستقبلها يرتبط بمدى قدرتنا على تطوير المنتجات، وتحسين جودة الخدمة، والاستثمار في التكنولوجيا والكوادر، وتعزيز ثقافة الوقاية وإدارة المخاطر.
ونحن في شركة المهندس للتأمين نواصل العمل على تحقيق نمو مستدام، مع الالتزام بالأسس الفنية والمالية التي تضمن حماية حقوق العملاء والمساهمين، والمساهمة بفاعلية في تطوير سوق التأمين المصري.
ملتقى شرم الشيخ ومستقبل صناعة التأمين
ما أهمية انعقاد ملتقى شرم الشيخ الثامن للتأمين وإعادة التأمين في ظل المتغيرات التي يشهدها العالم حاليًا؟
يمثل ملتقى شرم الشيخ للتأمين وإعادة التأمين منصة مهمة تجمع نخبة من قيادات وخبراء صناعة التأمين وإعادة التأمين من مختلف الأسواق، وتتيح فرصة حقيقية لتبادل الخبرات ومناقشة التحديات المشتركة واستعراض أحدث الاتجاهات العالمية في إدارة المخاطر وتطوير الحلول التأمينية.
وتتزايد أهمية الملتقى في ظل ما يشهده العالم من اضطرابات جيوسياسية ومناخية واقتصادية وتكنولوجية، والتي أصبحت تؤثر بصورة مباشرة في طبيعة الأخطار التي تواجه المؤسسات والشركات، وفي مقدمتها اضطرابات سلاسل الإمداد والتوريد.
ومن هنا تأتي أهمية هذه اللقاءات في تعزيز التعاون بين شركات التأمين وإعادة التأمين والجهات الرقابية والمؤسسات الاقتصادية، بما يدعم قدرة القطاع على مواكبة المتغيرات وتقديم حلول أكثر مرونة وفاعلية.
يحمل الملتقى هذا العام شعار «ما بعد الاضطرابات: استراتيجيات التأمين لتعزيز مرونة سلاسل الإمداد». كيف تنظرون إلى هذا المحور؟
أعتقد أن اختيار هذا المحور يعكس تطورًا مهمًا في فهم دور التأمين، فلم تعد المخاطر التي تواجه الشركات منفصلة أو محدودة في نطاق معين، بل أصبحت مترابطة، وقد يؤدي اضطراب في أحد أجزاء سلسلة الإمداد إلى تأثيرات متتالية تمتد إلى قطاعات وأسواق متعددة.
وهنا يظهر دور التأمين في مساعدة الشركات على الاستعداد لمثل هذه الاضطرابات، من خلال توفير التغطيات المناسبة، وتقييم المخاطر بصورة استباقية، ودعم خطط استمرارية الأعمال.
كما أن بناء سلاسل إمداد أكثر مرونة لا يقتصر على توفير الحماية المالية، بل يتطلب تعاونًا مستمرًا بين شركات التأمين وإعادة التأمين والجهات الحكومية والمنشآت الصناعية وشركات النقل والخدمات اللوجستية.
ومن وجهة نظري، فإن التحدي الحقيقي أمام صناعة التأمين هو الانتقال من التعامل مع آثار الخطر بعد وقوعه إلى المشاركة الفعلية في تقليل احتمالات حدوثه والحد من تأثيراته.
كيف يمكن لشركات التأمين أن تساهم في تعزيز مرونة سلاسل الإمداد؟
يمكن لشركات التأمين أن تؤدي دورًا محوريًا من خلال تطوير حلول تأمينية تتناسب مع طبيعة المخاطر التي تواجه سلاسل الإمداد، سواء كانت مرتبطة بالنقل أو التخزين أو الممتلكات أو المسؤوليات أو توقف الأعمال.
لكن هذا الدور يحتاج إلى فهم دقيق لطبيعة النشاط، وتحديد نقاط الضعف المحتملة في سلسلة الإمداد، ودراسة مدى اعتماد الشركات على موردين أو أسواق بعينها، ومدى قدرتها على توفير بدائل في حالات الطوارئ.
كما أن التعاون بين أطراف الصناعة أصبح ضرورة، لأن إدارة هذه المخاطر لا يمكن أن تتم بمعزل عن تبادل المعلومات والخبرات. فكلما توافرت بيانات أكثر دقة، أصبحت القدرة على تقييم المخاطر وتسعيرها وتقديم التغطيات المناسبة أفضل.
نتائج أعمال شركة المهندس للتأمين خلال عام 2025
حققت شركة المهندس للتأمين نتائج مالية وتشغيلية إيجابية خلال عام 2025. ما أبرز المؤشرات التي تعكس تطور أداء الشركة؟
حققت الشركة أداءً قويًا خلال عام 2025، حيث ارتفع إجمالي الأقساط المصدرة لتأمينات الممتلكات والمسؤوليات إلى نحو 1.751 مليار جنيه، مقارنة بنحو 1.470 مليار جنيه خلال عام 2024، بزيادة قدرها 281 مليون جنيه، وبمعدل نمو بلغ 19%.
ويعكس هذا النمو نجاح الشركة في تنمية محفظة أعمالها وتعزيز قدرتها التنافسية في سوق التأمين المصري، مع الاستمرار في اتباع سياسات توسعية متوازنة تراعي جودة الأخطار والنتائج الفنية.
وماذا عن التعويضات التي سددتها الشركة خلال العام؟
بلغ إجمالي التعويضات المسددة للعملاء نحو 870 مليون جنيه خلال عام 2025، وهو ما يعكس حجم الالتزامات التأمينية التي أوفت بها الشركة تجاه عملائها.
ونحن نؤمن بأن قيمة شركة التأمين لا تُقاس فقط بحجم الأقساط التي تحققها، وإنما بقدرتها على الوفاء بالتزاماتها وتقديم الدعم للعملاء وقت الحاجة.
لذلك نولي اهتمامًا كبيرًا بكفاءة إدارة التعويضات وسرعة فحص المطالبات وتسويتها وفقًا لشروط الوثائق، مع الحرص على تطوير الإجراءات الداخلية بما يضمن تحقيق التوازن بين حقوق العملاء وسلامة الأداء الفني للشركة.
شهدت محفظة الاستثمارات نموًا ملحوظًا خلال 2025. كيف تقيّمون هذا التطور؟
تمثل الاستثمارات أحد العناصر المهمة في دعم المركز المالي لشركات التأمين، ولذلك نحرص على إدارة محفظة استثمارات الشركة وفق سياسات تراعي التوازن بين العائد والمخاطر والسيولة.
وقد ارتفعت قيمة محفظة استثمارات الشركة إلى نحو 2.408 مليار جنيه بنهاية ديسمبر 2025، مقابل 2.021 مليار جنيه بنهاية ديسمبر 2024، بزيادة بلغت نحو 386.4 مليون جنيه، وبمعدل نمو 19%.
كما سجل صافي الدخل من محفظة الاستثمارات نحو 349.2 مليون جنيه خلال عام 2025، مقارنة بنحو 299 مليون جنيه خلال عام 2024، بمعدل نمو بلغ 16.8%.
وتعكس هذه النتائج أهمية الإدارة الفعالة للأصول وتنويع القنوات الاستثمارية، بما يدعم المركز المالي للشركة ويساهم في تعزيز قدرتها على الوفاء بالتزاماتها وتحقيق النمو المستدام.
ماذا عن تطور حقوق المساهمين والمركز المالي للشركة؟
ارتفعت حقوق المساهمين إلى نحو 1.109 مليار جنيه بنهاية عام 2025، مقارنة بنحو 944.3 مليون جنيه بنهاية عام 2024، بزيادة قدرها 164.8 مليون جنيه، وبمعدل نمو بلغ 17.45%.
ويعكس هذا التطور تعزيز القاعدة الرأسمالية للشركة ودعم قدرتها على مواصلة التوسع في نشاطها التأميني، إلى جانب توفير قاعدة مالية تدعم خطط النمو المستقبلية.
ونحن نحرص على أن يكون التوسع في حجم الأعمال مدعومًا بمركز مالي قوي وسياسات اكتتاب واستثمار متوازنة، بما يضمن استدامة النتائج ويحافظ على ثقة العملاء وشركاء الأعمال.
شهادة الجودة ISO 9001:2015
حصلت شركة المهندس للتأمين مؤخرًا على شهادة ISO 9001:2015 لنظام إدارة الجودة. ماذا تمثل هذه الخطوة بالنسبة للشركة؟
يمثل حصول الشركة على شهادة ISO 9001:2015 خطوة مهمة في مسيرة التطوير المؤسسي، ويؤكد التزامنا بتطبيق أفضل الممارسات العالمية في إدارة العمليات ورفع كفاءة الأداء.
ونحن ننظر إلى الجودة باعتبارها جزءًا أساسيًا من استراتيجية الشركة، وليست مجرد شهادة أو اعتماد، فهي ترتبط بكفاءة الإجراءات، ووضوح المسؤوليات، وسرعة إنجاز الأعمال، والقدرة على تقديم خدمات تأمينية تلبي احتياجات العملاء وتحقق تطلعاتهم.
كما أن تطبيق نظام إدارة الجودة يعزز ثقافة التحسين المستمر داخل الشركة، ويساعد على مراجعة العمليات وتطويرها بصورة منتظمة، بما ينعكس إيجابيًا على الأداء المؤسسي وتجربة العملاء.
ما نطاق العمليات والأنشطة التي يشملها نظام إدارة الجودة المعتمد؟
يشمل نطاق نظام إدارة الجودة المعتمد عددًا من العمليات والأنشطة الرئيسية بالشركة، من بينها إدارة عمليات التأمين، فحص ومراجعة المطالبات والتعويضات.، ومتابعة الالتزام، ودعم العملاء، والدعم الفني، وحلول تكنولوجيا التأمين.
وتكمن أهمية هذا النطاق في أنه لا يقتصر على إدارة واحدة أو نشاط منفرد، بل يمتد إلى مجموعة من العمليات الأساسية التي تؤثر بصورة مباشرة في جودة الخدمات المقدمة للعملاء وكفاءة الأداء الداخلي.
وقد حصلت الشركة على الشهادة بعد اجتياز متطلبات التقييم والاعتماد من شركة Pacatus Certification Pvt. Ltd.، وهو ما يعكس الجهود المبذولة لتطوير منظومة العمل وتطبيق متطلبات نظام إدارة الجودة.
كيف سينعكس تطبيق نظام إدارة الجودة على العملاء وشركاء الأعمال؟
الهدف الأساسي من تطبيق نظام إدارة الجودة هو تحسين مستوى الخدمات المقدمة للعملاء، من خلال تطوير الإجراءات ورفع كفاءة العمليات وتقليل الأخطاء وتحسين آليات المتابعة والرقابة.
فعندما تكون الإجراءات واضحة ومحددة، وتوجد آليات فعالة للمراجعة والتقييم والتحسين، ينعكس ذلك على سرعة الاستجابة لاحتياجات العملاء، وكفاءة التعامل مع طلباتهم ومطالباتهم، وتحسين تجربتهم مع الشركة.
كما أن الالتزام بمعايير الجودة يعزز ثقة شركاء الأعمال والوسطاء والمؤسسات المتعاملة معنا، لأنه يؤكد وجود منظومة عمل تعتمد على معايير واضحة وممارسات مؤسسية منظمة.
هل تمثل شهادة ISO جزءًا من خطة أشمل للتطوير المؤسسي داخل الشركة؟
بالتأكيد، فالحصول على شهادة ISO 9001:2015 يأتي ضمن توجه أوسع لتطوير منظومة العمل بالشركة، ولا يمثل نهاية المطاف، بل بداية لمرحلة مستمرة من التقييم والتحسين.
ونحن نؤمن بأن التطوير المؤسسي يتطلب العمل على عدة محاور متكاملة، تشمل الاستثمار في العنصر البشري، وتحديث التكنولوجيا، وتطوير الإجراءات، وتحسين جودة الخدمات، وتعزيز كفاءة نظم الرقابة والالتزام.
اهتمام الشركة بتطوير تصنيفها الائتماني لدى وكالة AM Best، بالتوازي مع حصولها على شهادة الجودة، يعكس توجهًا متكاملًا نحو تعزيز قوة المركز المالي ورفع كفاءة الأداء التشغيلي وتحسين جودة الخدمات.، بالتوازي مع الحصول على شهادة الجودة، يعكس اهتمامنا بالعمل على أكثر من جانب؛ سواء قوة المركز المالي أو كفاءة الأداء التشغيلي وجودة الخدمات.
ما الرسالة التي تودون توجيهها للمشاركين في ملتقى شرم الشيخ الثامن؟
أود التأكيد على أهمية استمرار التعاون وتبادل الخبرات بين جميع أطراف صناعة التأمين وإعادة التأمين، خاصة في ظل التحديات المتزايدة التي أصبحت تتجاوز حدود الأسواق والقطاعات.
إن بناء صناعة تأمين أكثر قدرة على مواجهة المستقبل يتطلب الاستثمار في المعرفة والتكنولوجيا والعنصر البشري، وتعزيز الشراكات، وتطوير أدوات إدارة المخاطر، والانتقال إلى دور أكثر فاعلية في الوقاية والاستعداد للأزمات.
وأتمنى أن تسهم مناقشات الملتقى في الخروج بأفكار وتوصيات عملية تدعم مرونة سلاسل الإمداد، وتعزز قدرة المؤسسات والاقتصادات على مواجهة الاضطرابات، وأن تظل مصر مركزًا مهمًا للحوار والتعاون في مجال التأمين وإعادة التأمين على المستويين الإقليمي والدولي.
